Domain hdil.de kaufen?
Wir ziehen mit dem Projekt
hdil.de um.
Sind Sie am Kauf der Domain
hdil.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hdil.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
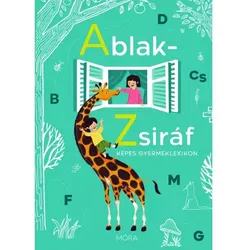
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.11,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Joswood - Inneneinrichtung AmmoniakfabrikBausatz H0 (1:87) Passend zum Beispiel für den quadratischen Teil der Ammoniakfabrik (Art.-Nr.: jos-17062). Der Bausatz besteht aus 2 großen Tanks auf Fundamenten mit Umlauf (nur in diesem Bausatz verfügbar), 2 Turbinen und einer kleinen Messwarte. Kann natürlich auch in anderen Industriebereichen zum Einsatz kommen38,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
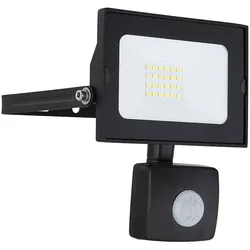
LED Außen Wand Bau Strahler schwenkbar Garten Beleuchtung Bewegungsmelder ALU LampeBeschreibung Dieser schwarze schwenkbare Außenstrahler aus Aluminium Druckguss kann auch als Baustrahler genutzt werden. Durch seinen eingebauten Bewegungsmelder (110°) kommt er hauptsächlich in Einfahrten und Eingangsbereichen zum Einsatz. Aufgrund seiner Schutzart IP44 ist er für den Außenbereich prädestiniert. Er liefert mit seinen 20 Watt und 1500 Lumen ein starkes kaltweißes Licht (6000K). Ein 'must have' für jeden Baustrahler Fan! m Vergleich zu normalen Leuchten verbrauchen LED Strahler einen minimalen Anteil an Strom und liegen im Verbrauch sogar unter Energiesparleuchten. Details Leuchte • Lampentyp: Wandleuchte • Material: Aluminium Druckguss • Farbe: schwarz • Lampenschirm: Glas, klar • Strahler schwenkbar • Bewegungsmelder: H:1-3m, 110° • bis 8m Erfassung • Schutzart: IP44 • Breite x Höhe x Tiefe in cm: 11 x 13 x 13 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: ja (fest verbaut) • Leistung Leuchtmittel: 1x 20 Watt • Lichtstrom: 1x 1500 Lumen • Lichtfarbe: kaltweiß • Stromversorgung: 230V, 50Hz Details Leuchtmittel • Typ: LED • Lichtstrom: 1500 Lumen • Energieverbrauch: 20 kWh/ 1000h • Nennleistungsaufnahme: 20 W (Watt) • Lichtfarbe: kaltweiß • Spannung: 220-240 V (Volt) • Frequenz: 50/60 Hz (Hertz) • Farbtemperatur: 6000 K (Kelvin) • Nennlebensdauer: 20000 h (Stunden) • Schaltzyklen: ca. 10000 x • Quecksilbergehalt: 0 mg (Milligramm) • Dimmbar: Nein • Anlaufzeit: Material: Aluminium Druckguss, Glas Strahler schwenkbar Bewegungsmelder: H:1-3m, 110° spritzwassergeschützt BxHxT: 11 x 13 x 13 cm17,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
HOMCOM 2 x Gerüstbock Unterstellbock Klappbock höhenverstellbar bis 200kg Stahl Blau 68x58x80-130cm für Bau & Renovierung Aosom.deSägen, zuschneiden, streichen, ablegen, arbeiten. Unser Gerüstbock 2er Set ist der ideale Helfer für Hand- und Heimwerker, um Reparaturen und Renovierungsarbeiten effizient anzugehen. Starker Q195 Stahl bietet die Grundlage für die hohe Belastbarkeit von 200kg, sodass Sie auch schwere Baumaterialien aufbocken können. Die Arbeitshöhe können Sie flexibel zwischen 80cm bis 130cm einstellen und mit den Sicherheitsverschlüssen fixieren. So können Sie, je nach Körpergröße, bequem im Stehen arbeiten oder die beiden Böcke als Gerüst verwenden. Zusätzlich sorgen zwei Abrutschsicherungen pro Bock dafür, dass Bretter oder andere Auflagen an ihrem vorgesehenen Platz bleiben. Für den Transport oder die platzsparende Lagerung können Sie Ihre Stahlböcke einfach zusammenklappen.Beschreibung:Gerüstbock 2er Set, vielseitig einsetzbarAus starkem Q195 Stahl gefertigtHöhe zwischen 80-130 cm verstellbarBis maximal 200 kg belastbarPlatzsparend zusammenklappbarEinfache Montage43,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.11,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Joswood - Inneneinrichtung AmmoniakfabrikBausatz H0 (1:87) Passend zum Beispiel für den quadratischen Teil der Ammoniakfabrik (Art.-Nr.: jos-17062). Der Bausatz besteht aus 2 großen Tanks auf Fundamenten mit Umlauf (nur in diesem Bausatz verfügbar), 2 Turbinen und einer kleinen Messwarte. Kann natürlich auch in anderen Industriebereichen zum Einsatz kommen38,99 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
LED Außen Wand Bau Strahler schwenkbar Garten Beleuchtung Bewegungsmelder ALU LampeBeschreibung Dieser schwarze schwenkbare Außenstrahler aus Aluminium Druckguss kann auch als Baustrahler genutzt werden. Durch seinen eingebauten Bewegungsmelder (110°) kommt er hauptsächlich in Einfahrten und Eingangsbereichen zum Einsatz. Aufgrund seiner Schutzart IP44 ist er für den Außenbereich prädestiniert. Er liefert mit seinen 20 Watt und 1500 Lumen ein starkes kaltweißes Licht (6000K). Ein 'must have' für jeden Baustrahler Fan! m Vergleich zu normalen Leuchten verbrauchen LED Strahler einen minimalen Anteil an Strom und liegen im Verbrauch sogar unter Energiesparleuchten. Details Leuchte • Lampentyp: Wandleuchte • Material: Aluminium Druckguss • Farbe: schwarz • Lampenschirm: Glas, klar • Strahler schwenkbar • Bewegungsmelder: H:1-3m, 110° • bis 8m Erfassung • Schutzart: IP44 • Breite x Höhe x Tiefe in cm: 11 x 13 x 13 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: ja (fest verbaut) • Leistung Leuchtmittel: 1x 20 Watt • Lichtstrom: 1x 1500 Lumen • Lichtfarbe: kaltweiß • Stromversorgung: 230V, 50Hz Details Leuchtmittel • Typ: LED • Lichtstrom: 1500 Lumen • Energieverbrauch: 20 kWh/ 1000h • Nennleistungsaufnahme: 20 W (Watt) • Lichtfarbe: kaltweiß • Spannung: 220-240 V (Volt) • Frequenz: 50/60 Hz (Hertz) • Farbtemperatur: 6000 K (Kelvin) • Nennlebensdauer: 20000 h (Stunden) • Schaltzyklen: ca. 10000 x • Quecksilbergehalt: 0 mg (Milligramm) • Dimmbar: Nein • Anlaufzeit: Material: Aluminium Druckguss, Glas Strahler schwenkbar Bewegungsmelder: H:1-3m, 110° spritzwassergeschützt BxHxT: 11 x 13 x 13 cm17,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Bau, Christian: bau.steinebau.steine , Christian Bau's incomparable culinary art in book form In this cookbook, Christian Bau, 3-star chef and patron of Victor's Fine Dining by Christian Bau at Schloss Berg in Perl/Nennig, demonstrates a culinary art that is second to none. No surprise, as Bau is one of the absolute best chefs in Germany! At the same time, he has celebrated an anniversary in 2018: 20 years of Victor's Fine Dining by Christian Bau. This magnificent book is a very special memorial to the top chef. Culinary masterful menus and courses 7 menus and 56 magnificent courses create a vibrant picture of Bau's cuisine, which is unmistakably and influenced by French cuisine with influences from the Japanese high cuisine. Dishes such as: "Japanese Moment. Matcha tea, lychee, green shiso", "Char Ikejime. Kohlrabi, horseradish" or "The best of veal. Dim Sum, nut butter, alba truffle" give a hint of this high-quality mix of cuisines. - 7 menus, 56 great courses, and 28 excerpted dishes : Menu 1 starting with the "Japanese rock and vegetable garden" with raw and pickled vegetables, iced coriander and ponzu followed by the char dish with herbs, kohlrabi, and horseradish and six more Japanese-inspired courses. - Supplementary texts by Dr. Christoph Wirtz : What has shaped Christian Bau, why does he cook the way he does today, how does he cook and what is his passion. - With exceptionally brilliant imagery by Lukas Kirchgasser : makes you want to drive to Schloss Berg immediately and try the dishes on the spot. Culinary excellence with Christian Bau. The unique cuisine of the top chef united in one magnificent book. , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20181009, Autoren: Bau, Christian, Seitenzahl/Blattzahl: 360, Abbildungen: durchgehend Farbabbildungen, Keyword: 3-star chef; Sternekoch; Sterneküche; Michelin Stern; Victor's Fine Dining; Victor's Fine Dining by Christian Bau; menus; Gänge; Auszugsgerichte; Frankreich; Japan; japanisch; französisch; japanische Hochküche; Kochkunst; Kulinarik; Bau-Stil; star chef; star kitchen; Michelin star; courses; dish; France; Japanese; French; Japanese haute cuisine; cuisine, Fachschema: Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Prominente kochen, TV-Küche~Kochen / Sterneköche, Starköche, Spitzenköche, Fachkategorie: TV-, Starkoch-, Restaurant-Kochbücher~Kochen: Gerichte und Menüs / Mahlzeiten, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 245, Höhe: 38, Gewicht: 2231, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.